
Combien pouvez-vous emprunter ?
Avant même de commencer vos recherches, nous évaluons votre capacité d’endettement et votre budget de financement.
Résidence principale, secondaire ou investissement locatif : Tenet Conseil vous accompagne en Savoie, Haute-Savoie, Isère, Ain, Rhône et Drôme pour structurer votre dossier, négocier votre financement et sécuriser sa mise en place.
Acheter en Savoie, Haute-Savoie, en Isère, Drôme, Rhône ou dans l'Ain et ailleurs : la méthode ne change pas.
Le marché n’est pas le même entre une station de Tarentaise, la couronne chambérienne et la vallée du Grésivaudan. Les banques non plus ne les regardent pas de la même façon. On adapte le montage au bien et au territoire.
Résidence
principale
Premier achat ou changement de logement : on définit un budget réaliste et on sécurise le financement jusqu’à la signature.
Connaître sa capacité avant de visiter évite les déceptions et rend votre offre plus crédible face au vendeur.
Résidence
secondaire
Appartement, maison ou résidence secondaire : ce type d’acquisition s’ajoute souvent à un financement déjà en cours et nécessite une analyse plus fine de votre capacité d’endettement.
La structure du financement est déterminante, et les établissements bancaires n’abordent pas tous ces projets de la même manière.
Investissement
locatif
Location classique ou saisonnière : nous intégrons les revenus locatifs au plan de financement en tenant compte des critères réellement appliqués par les banques.
Un projet saisonnier ne s’analyse pas comme un investissement à l’année. Nous adaptons la stratégie de financement et ciblons les établissements les plus pertinents.
Renégociation
& rachat de crédit
Votre prêt actuel peut parfois être optimisé.
Nous comparons les solutions, mesurons le gain réel après prise en compte des frais et vous indiquons clairement si l’opération est pertinente.
Prêt
relais
Acheter avant de vendre nécessite un financement précisément calibré.
Le prêt relais repose sur une hypothèse de vente : nous définissons avec vous le montant à mobiliser, la durée du financement et les marges de sécurité à prévoir si la vente prend plus de temps que prévu.
Travaux
& rénovation
Les travaux peuvent être intégrés au financement immobilier ou faire l’objet d’un crédit distinct, selon la solution la plus avantageuse.
Nous vous aidons à structurer le budget, à préparer les justificatifs attendus par la banque et à choisir le financement le plus pertinent pour votre projet.
Votre capacité d'emprunt ne se résume pas à vos revenus.
Beaucoup d’acheteurs se fixent un budget au doigt mouillé, puis découvrent en banque que le compte n’y est pas. On préfère commencer par là : savoir précisément ce que vous pouvez emprunter, et à quelles conditions.
Ce chiffre dépend de plusieurs éléments, que chaque banque pondère à sa façon. C’est ce qui explique qu’un même dossier n’obtienne pas le même montant d’un établissement à l’autre.
Les conditions bancaires, en clair
Un crédit, ce n'est pas qu'un taux.
Deux financements au même taux peuvent avoir un coût total très différent.
Nous analysons chaque composante avec vous : frais, assurance, garanties et conditions, pour vous permettre de comparer et de signer en toute connaissance de cause.

Le taux, et le coût total
On regarde ce que le crédit coûte au bout du compte, pas seulement le pourcentage affiché.
La garantie
Caution ou hypothèque : la différence se joue sur le coût, la souplesse et ce qu’il se passe à la revente.
L'assurance emprunteur
Souvent le deuxième poste après les intérêts. Vous n’êtes pas obligé de prendre celle de la banque.
Les frais et la souplesse
Frais de dossier, remboursement anticipé, modulation des mensualités : ce qui se négocie et ce qui coince.
Notre MÉthode
De la première rencontre
au déblocage des fonds.
1. Votre capacité et votre projet
Nous analysons vos revenus, vos charges et votre apport pour définir une capacité de financement réaliste.
Vous repartez avec un budget clair, fiable et adapté à votre situation.
2. Le montage du dossier
Nous réunissons les pièces, structurons votre dossier et anticipons les points sensibles pour présenter à la banque un projet clair, cohérent et solide.
3. La mise en concurrence
Nous ciblons les établissements les plus adaptés à votre profil, parmi les banques que nous sollicitons au quotidien, puis négocions l’ensemble du financement : taux, garanties, assurance, frais et souplesse des conditions.
4. L'analyse des offres
Nous vous présentons un comparatif clair et détaillé des offres reçues, avec une lecture précise de chaque élément.
Vous disposez de toutes les clés pour choisir en toute connaissance de cause.
5. La mise en place du financement
Nous vous accompagnons jusqu’à la finalisation du financement : signature de l’offre, échanges avec le notaire et mise à disposition des fonds.
Chaque échéance est suivie jusqu’à la concrétisation de votre acquisition.
6. Après la signature
Nous restons à vos côtés après la mise en place du financement : question sur votre prêt, évolution de votre situation ou assurance à réévaluer.
Votre financement peut évoluer avec vous.
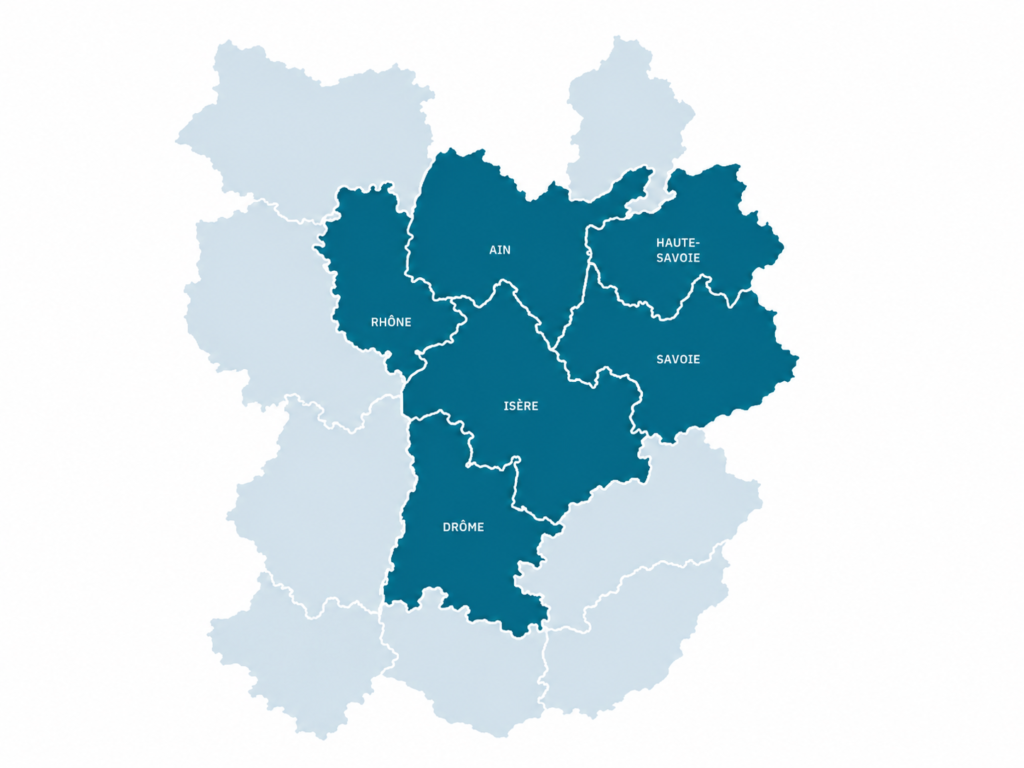
Nos zones d'intervention
Nous vous recevons en rendez-vous et nous nous déplaçons sur l’ensemble de notre secteur.
Cette proximité fait la différence : nous travaillons directement avec les agences bancaires, connaissons leurs interlocuteurs et leurs pratiques, et vous accompagnons avec une connaissance concrète du terrain.
Savoie
Haute-Savoie
Isère
Ain
Drôme
Rhône

Vos questions les plus fréquentes
Comment trouver un bon courtier en prêt immobilier en Savoie ou en Isère ?
Tenet Conseil vous accompagne avec une approche indépendante, en comparant les établissements les plus adaptés à votre profil et à votre projet.
Nous restons à vos côtés jusqu’à la mise en place du financement, avec une présence locale et un accompagnement personnalisé en face à face.
À quel moment faut-il contacter un courtier ?
Le plus tôt possible, idéalement avant les premières visites.
Connaître votre capacité d’emprunt vous permet de cibler les biens réellement accessibles, d’éviter les mauvaises surprises et d’avancer avec un budget clair.
Peut-on faire appel à vous pour un achat en station ou une résidence secondaire ?
Oui. C’est une vraie spécificité de notre territoire.
Un achat en Tarentaise, en Maurienne ou dans le Genevois nécessite une approche différente d’une résidence principale classique. La structure du financement et le choix de la banque sont déterminants.
Je suis indépendant ou en CDD : est-ce possible ?
Oui, mais ce type de situation nécessite une préparation spécifique du dossier.
C’est précisément là qu’un accompagnement structuré peut faire toute la différence.
Intervenez-vous dans l'Ain et dans la Drôme ?
Oui, nous intervenons en Savoie, Haute-Savoie et Isère.
Selon votre localisation, Camille ou Mélanie prend en charge votre dossier, avec un interlocuteur unique du début à la fin.
Ils nous ont fait confiance
Publié sur GoogleTrustindex vérifie que la source originale de l'avis est Google. Courtier très professionnel, rv rapide, à l'écoute et réactif ! Je recommande fortement !Publié sur GoogleTrustindex vérifie que la source originale de l'avis est Google. ⭐⭐⭐⭐⭐ Très satisfait de l’accompagnement de Tenet Conseil et de Camille pour le financement de notre projet. Un suivi sérieux et réactif du début à la fin, avec une vraie disponibilité et une bonne compréhension de notre projet. Camille et Yves nous ont accompagnés efficacement jusqu’à l’obtention du financement. Je n’hésiterai pas à faire de nouveau appel à Tenet Conseil pour nos futurs investissements. Je recommande sans hésitationPublié sur GoogleTrustindex vérifie que la source originale de l'avis est Google. Je recommande vivement le cabinet TENET Conseil, et tout particulièrement Mme Philip, qui m'a accompagné du premier rendez-vous jusqu'au lancement de mon projet immobilier. Acheter son premier bien avec des revenus modestes sur le bassin chambérien n'est pas simple, et je suis sincèrement reconnaissant de l'accompagnement dont j'ai bénéficié. Dès le début, Mme Philip a fait preuve d'une grande écoute, de beaucoup de bienveillance et d'un véritable professionnalisme. Sa maîtrise du financement immobilier met rapidement en confiance. Je me souviens encore du soulagement ressenti lorsque les premières simulations ont montré que mon projet était réalisable. À partir de là, tout m'a été expliqué avec beaucoup de clarté. Chaque étape a été détaillée de façon simple et pédagogique, ce qui est extrêmement rassurant lorsqu'il s'agit d'un premier achat. Le montage financier a ensuite été réalisé efficacement et plusieurs offres ont pu être obtenues. Grâce à ses négociations, j'ai également bénéficié de conditions particulièrement intéressantes, auxquelles je n'aurais probablement pas eu accès seul. Aujourd'hui, mon projet est enfin lancé et je mesure le chemin parcouru. Honnêtement, je ne pense pas que j'en serais arrivé là sans l'accompagnement de Mme Philip. Si vous recherchez un courtier compétent, humain et réellement investi dans votre projet, je ne peux que vous recommander TENET Conseil. Pour un premier achat, leur accompagnement et leur pédagogie sont de véritables atouts.Publié sur GoogleTrustindex vérifie que la source originale de l'avis est Google. Pour notre premier projet d'achat immobilier, nous avons eu la chance d'être accompagnés par Mme Philip. Sans elle ce projet n'aurait pas pu aboutir. Son professionnalisme, sa disponibilité, sa réactivité et sa gentillesse ont rendu cela possible. Elle a su nous conseiller, nous épauler et nous soutenir tout au long de cette aventure, et ce au delà de nos attentes. C'est sans aucunes réserves que nous recommandons Mme Philip à notre entourage pour leur(s) projet(s) futur(s).Publié sur GoogleTrustindex vérifie que la source originale de l'avis est Google. Nous avons bénéficié d'un accompagnement exceptionnel par Camille Tenet pour la recherche de notre prêt. Du début à la fin Camille est d'une aide précieuse et d'une grande efficacité. Disponible à tout moment et très réactif. Je recommande vivement!Publié sur GoogleTrustindex vérifie que la source originale de l'avis est Google. Je recommande vivement Mr. Tenet (courtier) pour son professionnalisme, sa disponibilité et son accompagnement de grande qualité. Il a su nous conseiller et guider tout au long de notre projet d'acquisition d'un local commercial avec sérieux, réactivité et bienveillance. Grâce à son expertise et son expérience, tout s'est déroulé de manière limpide et fluide. Je n'hésiterai pas à refaire appel à ses services ou à le recommander à toute personne ayant un projet immobilier ou professionnel. Encore un grand merci à vous Mr. Tenet pour cet accompagnement personnalisé.Publié sur GoogleTrustindex vérifie que la source originale de l'avis est Google. Rapidité efficacité, toujours à l’écoute avec bienveillance. Je recommande Mr Tenet sans hésiterPublié sur GoogleTrustindex vérifie que la source originale de l'avis est Google. Merci à Mélanie de son accompagnement lors de l’achat de mon premier appartement. Grâce à son professionnalisme, sa disponibilité et sa gentillesse, mon projet a pu aboutir sereinement.Publié sur GoogleTrustindex vérifie que la source originale de l'avis est Google. Mélanie nous a accompagné sur notre projet immobiler, une personne très compétente, efficace et professionnelle. Je recommande Tenet Conseil pour vos prochains projets immobililer. Merci encore Mélanie.Publié sur GoogleTrustindex vérifie que la source originale de l'avis est Google. Un grand merci à Camille pour son accompagnement et sa rapidité. Je recommande les yeux fermé.